日志
sap_关于租赁的基本概念(一)
||
看完这篇文章以后http://www.sapok.cn/thread-3538-1-1.html
感觉还有很多基本概念不清。
在百度中查了一下租赁的会计准则
详见:http://wenku.baidu.com/view/68927112cc7931b765ce15eb.html
总结一下:
一、租赁的概念:约定的期间内,出租人将资产使用权让与承租人,以获取租金的协议。租赁是以租赁资产所有权与使用权相分离为前提的。
租赁的概念的解释:租赁一个资产,该资产的所有权和使用权是必须分离的。
A将某资产租给B,那么A拥有该项资产所有权,B拥有该资产的使用权,A获取租金。
二、租赁的分类:融资租赁,经营租赁
确定融资租赁和经营租赁界定的标准:通俗的讲,融资租赁是说B公司租赁了某项资产,时间很长,相当于该资产的使用年限,
或者跟 资产所有人约定了,该资产在租赁期完后,B直接购买。也就是说,融资租凭最后,资产可能会是B的,有点像B分期付
款买这个资产的意思,B经营租凭的话,完全没有买资产的意思,仅仅是租。
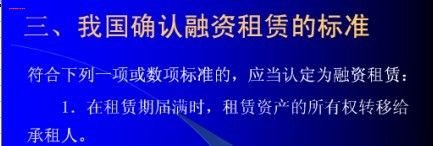
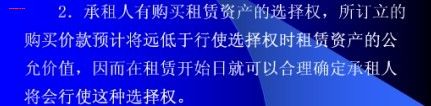
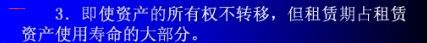
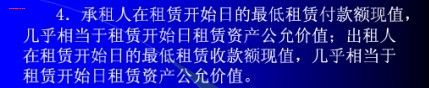
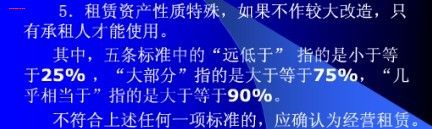
三、融资租赁的标准:下图为会计准则里的标准
第一条:表示B租完资产后,可以买下该资产,拥有该资产的所有权。
第二条:表示B拥有买下该资产的选择权,并且购买的价钱远低于该资产在开始租赁时的公允价值。
第三条:表示B虽然没有够买该租赁资产,但租赁时间很长基本和该资产的使用寿命相当。
第四条:表示B租赁该资产所付租金和该资产在开始租赁时的公允价值基本相当。
感觉还有很多基本概念不清。
在百度中查了一下租赁的会计准则
详见:http://wenku.baidu.com/view/68927112cc7931b765ce15eb.html
总结一下:
一、租赁的概念:约定的期间内,出租人将资产使用权让与承租人,以获取租金的协议。租赁是以租赁资产所有权与使用权相分离为前提的。
租赁的概念的解释:租赁一个资产,该资产的所有权和使用权是必须分离的。
A将某资产租给B,那么A拥有该项资产所有权,B拥有该资产的使用权,A获取租金。
二、租赁的分类:融资租赁,经营租赁
确定融资租赁和经营租赁界定的标准:通俗的讲,融资租赁是说B公司租赁了某项资产,时间很长,相当于该资产的使用年限,
或者跟 资产所有人约定了,该资产在租赁期完后,B直接购买。也就是说,融资租凭最后,资产可能会是B的,有点像B分期付
款买这个资产的意思,B经营租凭的话,完全没有买资产的意思,仅仅是租。
三、融资租赁的标准:下图为会计准则里的标准
第一条:表示B租完资产后,可以买下该资产,拥有该资产的所有权。
第二条:表示B拥有买下该资产的选择权,并且购买的价钱远低于该资产在开始租赁时的公允价值。
第三条:表示B虽然没有够买该租赁资产,但租赁时间很长基本和该资产的使用寿命相当。
第四条:表示B租赁该资产所付租金和该资产在开始租赁时的公允价值基本相当。