日志
sap_关于租赁的基本概念(二)
||
1.租金按租赁期内各期间直线法计入相关资产成本或当期损益.
2.如果有免租期优惠,则租金总额涵盖的范围是整个租赁期,不能减去免租期。免租期也要确认金额。
具体的例子如下:
A公司20X2年1月1日以经营租赁方式租入B公司机器一台,租期4年,设备价值200万,预计使用年限12年。
租赁合同规定:第一年免租金,第二年至第四年租金分别是:36万元,34万元,26万元。第二年至第四年
租金与每年年初支付,2012年年初A公司应就此项租赁确认的租金费用是?
解答:根据处理规则2,租金应该涵盖这个租期4年,即使第一年免租金,也不能除去。
所以租金应为(36+34+26)万/4=24万
3.会计分录
举例说明:
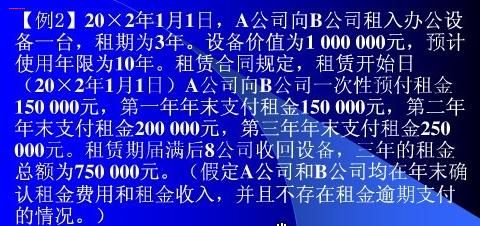
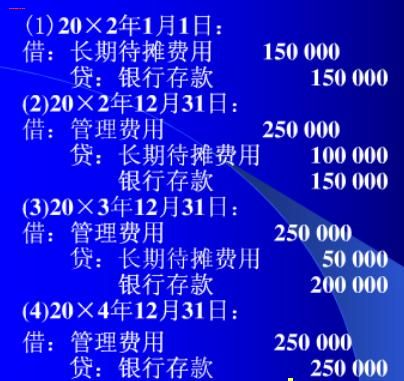
详细解释:
长期待摊费用一般是算作费用类,对此题来说年末在管理费用或销售费用里摊销。
实际操作中是:一次性计入待摊费用,再分月摊销到管理或销售费用中,也就是说:收到发票,然后计入长期待摊费用,再分月摊销到管理或销售费用中。
对这道题里,收到发票以后,一次计入长期待摊费用,然后再每月摊管理费用,即:
借:长期待摊费25 贷银行存款 25,然后再每个月 借:管理费用 25/12 贷:长期待摊25/12
(1)
20X2年1月1号一次性预付款的时候分录是:
借:长期待摊费用 15 贷:银行存款 15
(2)
20X2年12月31号待摊费用摊销到管理费用分录:
借:管理费用 25 贷:长期待摊:25
20X2年12月31号支付租金:
借:长期待摊 15 贷:银行存款15
合并后的分录:
借:长期待摊费用 15 贷:银行存款:15
借:管理费用 25 贷:长期待摊:10
贷:银行存款:15
=========================================
(3)
20X3年12月31号待摊费用摊销到管理费用:
借:管理费用 25 贷:长期待摊:25
20X3年12月31号支付租金:
借:长期待摊 20
贷:银行存款:20
合并后的分录:
借:管理费用 25 贷:长期待摊:5
贷:银行存款:20
=========================================
(4)
20X4年12月31号待摊费用摊销到管理费用:
借:管理费用 25 贷:长期待摊:25
20X4年12月31号支付租金:
借:长期待摊 25
贷:银行存款:25
合并后的分录:
借:管理费用 25 贷:银行存款:25
=========================================
左右的分录合并后再看一遍,借贷是平衡的。
借:长期待摊费用 15 贷:银行存款:15
借:管理费用 25 贷:长期待摊:10
贷:银行存款:15
借:管理费用 25 贷:长期待摊:5
贷:银行存款:20
借:管理费用 25 贷:银行存款:25
