日志
sap_会计要素-所有者权益
||
a.所有者权益的概念
a1.所有者权益是指所有者对企业的净资产的所有权,净资产是指企业所有的资产减去所有负债后的余额。
a2.公司里所有者权益又称为股东权益。
a3.所有者权益是资产扣除负债后所享者应享有的剩余利益。是净额。
a4.
a1.所有者权益是指所有者对企业的净资产的所有权,净资产是指企业所有的资产减去所有负债后的余额。
a2.公司里所有者权益又称为股东权益。
a3.所有者权益是资产扣除负债后所享者应享有的剩余利益。是净额。
a4.
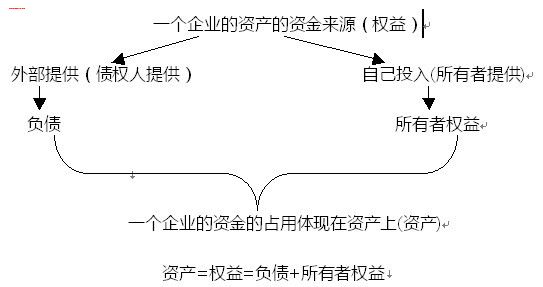
b.特点:投资者按比例分项企业利润或承担经营风险、所有者权益一般不需偿还、
是投资者对企业净资产的所有权。
c.分类:
c1.实收资本:
(投入)所有者投入到企业经营活动中的财产物资和货币资金
c2.
资本公积: 投入资本所引起的各种增值,属于非生产经营活动所产生的资产增值,
c2.1:主要包括资本(或股本)溢价、法定财产重估增值、资本汇率折算差额、
接受现金捐赠、股权投资准备、拨款转入等。
c2.2:股份公司的资本公积金,主要来源于的股票发行的溢价收入、接受的赠与、
资产增值、因合并而接受其他公司资产净额等。其中,股票发行溢价是上市
公司最常见、在最主要的 资本公积金来源
c3.
留存收益:它来源于企业的生产经营活动所实现的净利润,企业从历年实现的利润中提取或留存于企业的内部积累。
c3.1:盈余公积:税后利润中提取的公积金或者公益金
c3.2:未分配利润:企业留待以后年度分配的利润
