日志
sap_会计要素-收入、利得
||
a.收入的概念
企业通过销售商品、提供劳务或他人使用本企业的资产而发生或即将发生的现金或等价物的流入或债务的清偿。
b.收入的分类
b.1:广义分类
营业收入
投资收益
营业外收入---利得的来源之一
b.2:狭义分类
营业收入=主营业务收入(基本业务收入)+附营业务收入(其他业务收入)
c.利得的概念
企业非日常活动形成的,与投资者投入资本无关的会导致所有者权益增加的经济利益流入.
实际就是资本的时间价值的实现,比如房子买了之后升值了,股票买了之后升值了,这种情况下都算利得,
利得通常需要通过变现之后才能真正实现。与之相反的概念就是损失。
d.利得的分类
d.1:一种是直接计入当期利润的利得
主要包括非流动资产处置利得、非货币性资产交换利得、债务重组利得、政府补助、盘盈利得、捐赠利得等。
计入“营业外收入”科目
d.2:直接计入所有者权益的利得。
主要内容有可供出售金融资产的公允价值变动计入所有者权益、被投资方除净损益外的其他权益变动时投资
方按应享有的份额而增加或减少的资本公积。详细内容参看这里
涉及到的会计科目为“资本公积-其他资本公积”科目
d.收入与利得的区别
收入是日常经营活动产生,利得是非日常经营活动产生。两者都导致所有者权益增加,并与所有者投入资本无关
d.1:概念范围不同:收入与利得的区别广义的收入含有利得,但是利得和狭义的收入是不一样的,
收入是日常活动产生的,而利得是非日常活动产生的,收入如销售 商品,提供劳务等,而利得则如出售固定资产
等非日常活动产生的,收入记入利润。
而利得则分为两部分,一部分通过营业外收入计入利润,而另外一部分则直接计 入所有者权益。
d.2:利得通常从偶发的经济业务中取得,属于那种不经过经营过程就能取得或不曾期望获得的收益。
d.3:会计处理方式不同。在会计中,区别收入与利得是一个列示和编制报表的问题,
收入和费用通常以毛额列示,
利得与损失通常以净额列示,即利得要扣除有关的支出,损失要扣除有关的收益。
直接计入所有者权益的利得和损失,是指不应计入当期损益、会导致所有者权益发生增减变动的、
与所有者投入资本或者向所有者分配利润无关的利得或者损失。
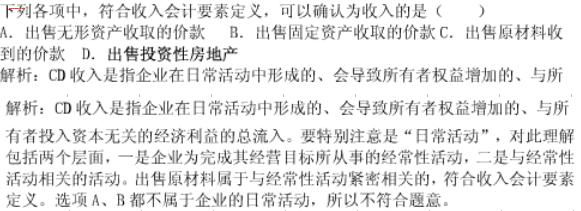
举例:
企业通过销售商品、提供劳务或他人使用本企业的资产而发生或即将发生的现金或等价物的流入或债务的清偿。
b.收入的分类
b.1:广义分类
营业收入
投资收益
营业外收入---利得的来源之一
b.2:狭义分类
营业收入=主营业务收入(基本业务收入)+附营业务收入(其他业务收入)
c.利得的概念
企业非日常活动形成的,与投资者投入资本无关的会导致所有者权益增加的经济利益流入.
实际就是资本的时间价值的实现,比如房子买了之后升值了,股票买了之后升值了,这种情况下都算利得,
利得通常需要通过变现之后才能真正实现。与之相反的概念就是损失。
d.利得的分类
d.1:一种是直接计入当期利润的利得
主要包括非流动资产处置利得、非货币性资产交换利得、债务重组利得、政府补助、盘盈利得、捐赠利得等。
计入“营业外收入”科目
d.2:直接计入所有者权益的利得。
主要内容有可供出售金融资产的公允价值变动计入所有者权益、被投资方除净损益外的其他权益变动时投资
方按应享有的份额而增加或减少的资本公积。详细内容参看这里
涉及到的会计科目为“资本公积-其他资本公积”科目
d.收入与利得的区别
收入是日常经营活动产生,利得是非日常经营活动产生。两者都导致所有者权益增加,并与所有者投入资本无关
d.1:概念范围不同:收入与利得的区别广义的收入含有利得,但是利得和狭义的收入是不一样的,
收入是日常活动产生的,而利得是非日常活动产生的,收入如销售 商品,提供劳务等,而利得则如出售固定资产
等非日常活动产生的,收入记入利润。
而利得则分为两部分,一部分通过营业外收入计入利润,而另外一部分则直接计 入所有者权益。
d.2:利得通常从偶发的经济业务中取得,属于那种不经过经营过程就能取得或不曾期望获得的收益。
d.3:会计处理方式不同。在会计中,区别收入与利得是一个列示和编制报表的问题,
收入和费用通常以毛额列示,
利得与损失通常以净额列示,即利得要扣除有关的支出,损失要扣除有关的收益。
直接计入所有者权益的利得和损失,是指不应计入当期损益、会导致所有者权益发生增减变动的、
与所有者投入资本或者向所有者分配利润无关的利得或者损失。
举例: