日志
sap_借贷记账法
热度 1 ||
a.借贷含义:
a.1. 反应资金运动的增减;借,贷只是记录会计要素增减变化的符号。
a.2.会计等式为:资产=负债+所有者权益。
利润分配之前为:资产+费用=所有者权益+负债+收入 。
资产类,费用类是“借”增“贷”减
负债类,所有者权益类,收入类是“借”减“贷”增
b.账户设置:
b.1资产(包括费用)类 “借”增“贷”减
b.1.1资产(费用)增加时,记入借;资产(费用)减少时,记入贷。
b.1.2成本增加时,计入借;成本减少时,计入贷。
b.1.2期末余额在借方,表示资产,费用类结转后一般没有余额。
b.1.3资产类账户的期末余额公式为:
期末借方余额=期初借方余额十本期借方发生额一本期贷方发生额
b.2负债及所有者权益(包括收入、利润)类 “借”减“贷”增
b.2.1负债增加时,记入贷;负债负债减少时,记入借。
b.2.2所有者权益增加时,计入贷;所有者权益减少时,计入借。
b.2.3收入增加时,计入贷;收入减少时,计入借。
b.2.4期末余额在贷方,表示负债,所有者权益;收入、利润类结转后一般没有余额
b.2.5负债及所有者权益类账户的期末余额公式为:
期末贷方余额=期初贷方余额+本期贷方发生额一本期借方发生额。
c.账户结构:
借方在左边,贷方在右边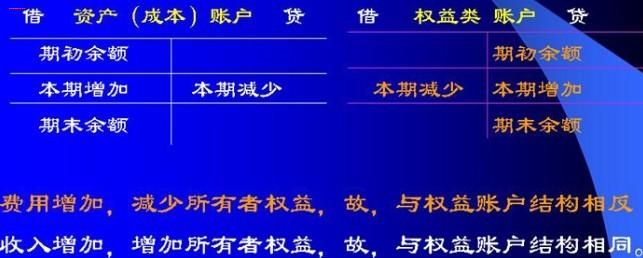
有借必有贷,借贷必相等
c.2借贷的方向:
c.2.1资产的增加应记在资产类的有关账户的借方,
c.2.2资产的减少应记在资产类的有关账户的贷方;
c.2.3负债及所有者权益的增加应记在其有关帐户的贷方,
c.2.4负债及所有者权益的
减少记在其有关账户的借方。
c.3账户余额:
c.3.1凡账户若借方有余额,表示为资产的余额。
c.3.2凡账户贷方有余额,表示为负债及所有者权益的余额。
c.3.3一般资产类账户都为借方余额,负债及所有者权益为贷方余额。
d.方法应用
d.1.资金流入企业的业务:即资产与负债、所有者权益同时增加。
资产增加记入有关账户的"借方",
负债和所有者权益增加记入有关账户的"贷方"
d.2.资金在企业内部流动的业务:即资产、收入和费用之间或资产要素内部的增减
资产和费用的增加以及收入减少记入相关账户的'借方',
收入增加以及资产和费用的减少记入相关账户的"贷方"
d.3.权益转化的业务:即负债、所有者权益和利润三者之间或一个要素内部有增有减
负债、所有者权益的增加以及利润的增加记入相关账户的"贷方"
利润减少以及负债、所有者权益的减少则记入相关账户的"借方"
d.4.资金退出企业的业务:即资产和负债、所有者权益同时减少
资产减少记入有关账户的"贷方"
负债及所有者权益减少则记入有关账户的"借方"
由此可以看出,每类业务都要同时记入有关账户的借方和另一些账户的贷方,且记入双方的金额相等。